工业机器人租赁:制造业轻资产转型的务实路径与市场观察
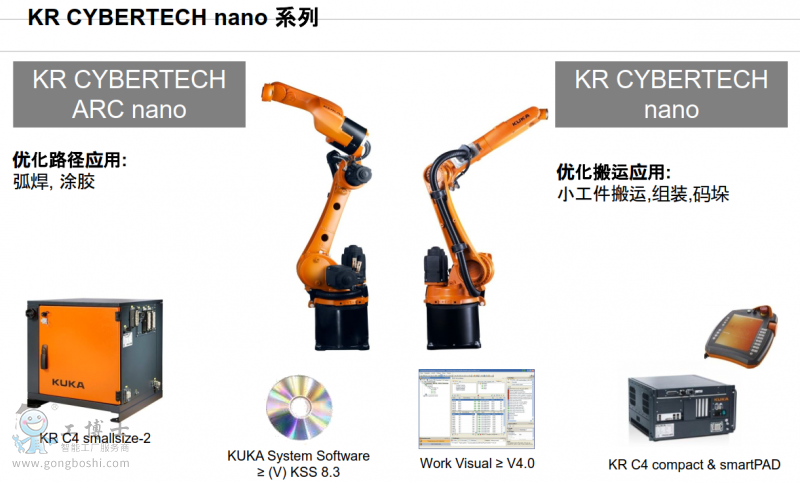
2023年中国工业机器人安装量突破29万台,连续十一年位居全球第一。与装机量攀升形成对照的是,大量中小制造企业面对单台六轴机器人15万至40万元的一次性投入仍显迟疑。设备折旧周期与订单波动之间的错配,催生了工业机器人租赁这一细分业态的加速生长。本文结合公开行业数据与企业调研案例,梳理机器人租赁的市场逻辑、成本结构与适用边界。
一、需求侧:订单波动倒逼设备获取方式重构
中国电子学会与高工机器人产业研究所的联合调研显示,年产值5000万元以下的制造企业中,约67%存在季节性产能波动,其中包装、建材、食品加工行业的波动幅度可达40%以上。这类企业若按峰值产能配置自动化设备,淡季设备闲置率往往超过50%。
宁波一家汽车零部件二级供应商的案例具有代表性。该企业2022年承接某新能源主机厂的临时订单,需在三个月内完成焊接产线扩容。若采购两台焊接机器人及配套工装,投入约58万元,而订单周期仅四个月。最终企业选择短期租赁方案,按每月1.8万元租用两台六轴焊接机器人,四个月总支出7.2万元,设备利用率与订单周期精确匹配。这类"以租代购"的决策逻辑,正在从应急手段演变为常态化产能管理工具。
二、成本结构:租赁价格背后的账本
当前市场主流的机器人租赁定价呈现明显的设备类型分层。搬运与码垛机器人因技术成熟、保有量大,月租金普遍在8000元至1.5万元区间;六轴焊接机器人因工艺调试要求高,月租金多在1.5万至3万元;协作机器人因本身体量较轻,短期租赁日租金约在600元至1200元。租期越长,单价递减越明显,年租方案通常较月租低20%至30%。
需要指出的是,租赁成本不能仅看租金。企业自购设备时容易忽略的隐性支出包括:调试工程师差旅与工时费、备件库存占用、操作人员培训成本以及设备闲置期的资金沉淀。苏州某自动化集成商的测算表明,对于年使用时长低于2000小时的工况,租赁的综合成本较自购低15%至25%。这一临界点数据,为企业的决策提供了可量化的参照。
三、供给端:租赁商的服务能力才是护城河
机器人租赁并非简单的设备转租。租赁商的核心能力体现在三个层面:设备选型匹配、工艺调试支持与故障响应速度。调研中,多家制造企业反馈,选择租赁商时最看重的并非租金高低,而是"设备到场后多久能出活"。一台码垛机器人从进场到稳定运行,涉及产线布局、末端执行器适配、节拍调试等环节,缺乏工艺积累的租赁商往往导致设备"租得来、用不好"。
头部租赁服务商已开始构建区域化服务网络。以长三角为例,部分服务商在苏州、宁波、合肥设立备件仓与工程师驻点,承诺4小时响应、24小时到场。这种服务密度直接决定了租赁模式的可行性——对于连续生产型企业,停机一天的损失可能超过一个月的租金。
四、风险提示与适用边界
租赁模式并非万能解。其一,高精度加工场景对设备状态一致性要求严苛,频繁更换租赁设备可能带来工艺参数反复调试的隐性成本;其二,长期连续生产工况下,租赁总支出终将超过设备残值,自购仍更经济;其三,租赁合同中的设备损坏责任、停产赔偿条款需逐条厘清,避免纠纷。
从行业趋势看,随着机器人本体价格持续下探与二手设备流通体系逐步完善,租赁市场的竞争将转向服务响应速度与工艺解决方案能力。对于制造企业而言,将机器人租赁纳入产能规划的弹性工具箱,而非视作权宜之计,或许是更务实的思路。